Cum îți faci un plan de economii care chiar rezistă
Economisirea nu începe cu o sumă mare, ci cu o sumă care rămâne în cont și luna viitoare. Planul de mai jos se construiește pe cheltuielile tale reale, nu pe un buget ideal.
Surse documentare neafișate — verifică recomandările înainte de lucru. Documentarea nu înseamnă testare practică.
Ai nevoie de
- Extrasele de cont pe ultimele 3 luni
- Caiet sau foaie de calcul
- Cont bancar separat pentru economii — fără card atașat, dacă este posibil
Unelte
- Aplicația băncii — pentru transfer automat
Înainte să începi: atenție
- Acest ghid oferă principii generale de organizare, nu consultanță financiară personalizată. Pentru decizii mari, discută cu un specialist.
- Nu folosi împrumuturi rapide pentru a „completa” economiile. Costul lor anulează aproape întotdeauna beneficiul.
Din explicație în practică
Pregătit să începi?
Citește întâi toate avertismentele. Poți bifa pașii pe acest dispozitiv; progresul rămâne în browser, fără cont.
Progresul lucrării
Bifarea este o notiță personală, nu o confirmare că lucrarea este sigură sau corectă. Toți pașii și toate avertismentele rămân mai jos.
În acest ghid: 6 pași
Un plan de economii care rezistă nu este cel mai ambițios, ci cel care se potrivește cu viața ta. Majoritatea planurilor eșuează pentru că pornesc de la procente idealizate, nu de la extrasele reale și de la o sumă care poate fi transferată fără panică.
Sistemul de mai jos cere 45 de minute acum și 15 minute pe lună. Nu promite dobânzi spectaculoase; promite ordine, un fond de urgență și o decizie mai bună atunci când apare o cheltuială neașteptată.
Pașii de urmat
-
Calculează venitul net real
Adună toate sumele care intră în cont într-o lună obișnuită: salariu, venituri din colaborări, ajutoare. Nu porni de la venitul brut și nu include bonusuri incerte. Dacă venitul variază, calculează o medie pe ultimele 3 luni și folosește cea mai mică valoare pentru planul de bază.
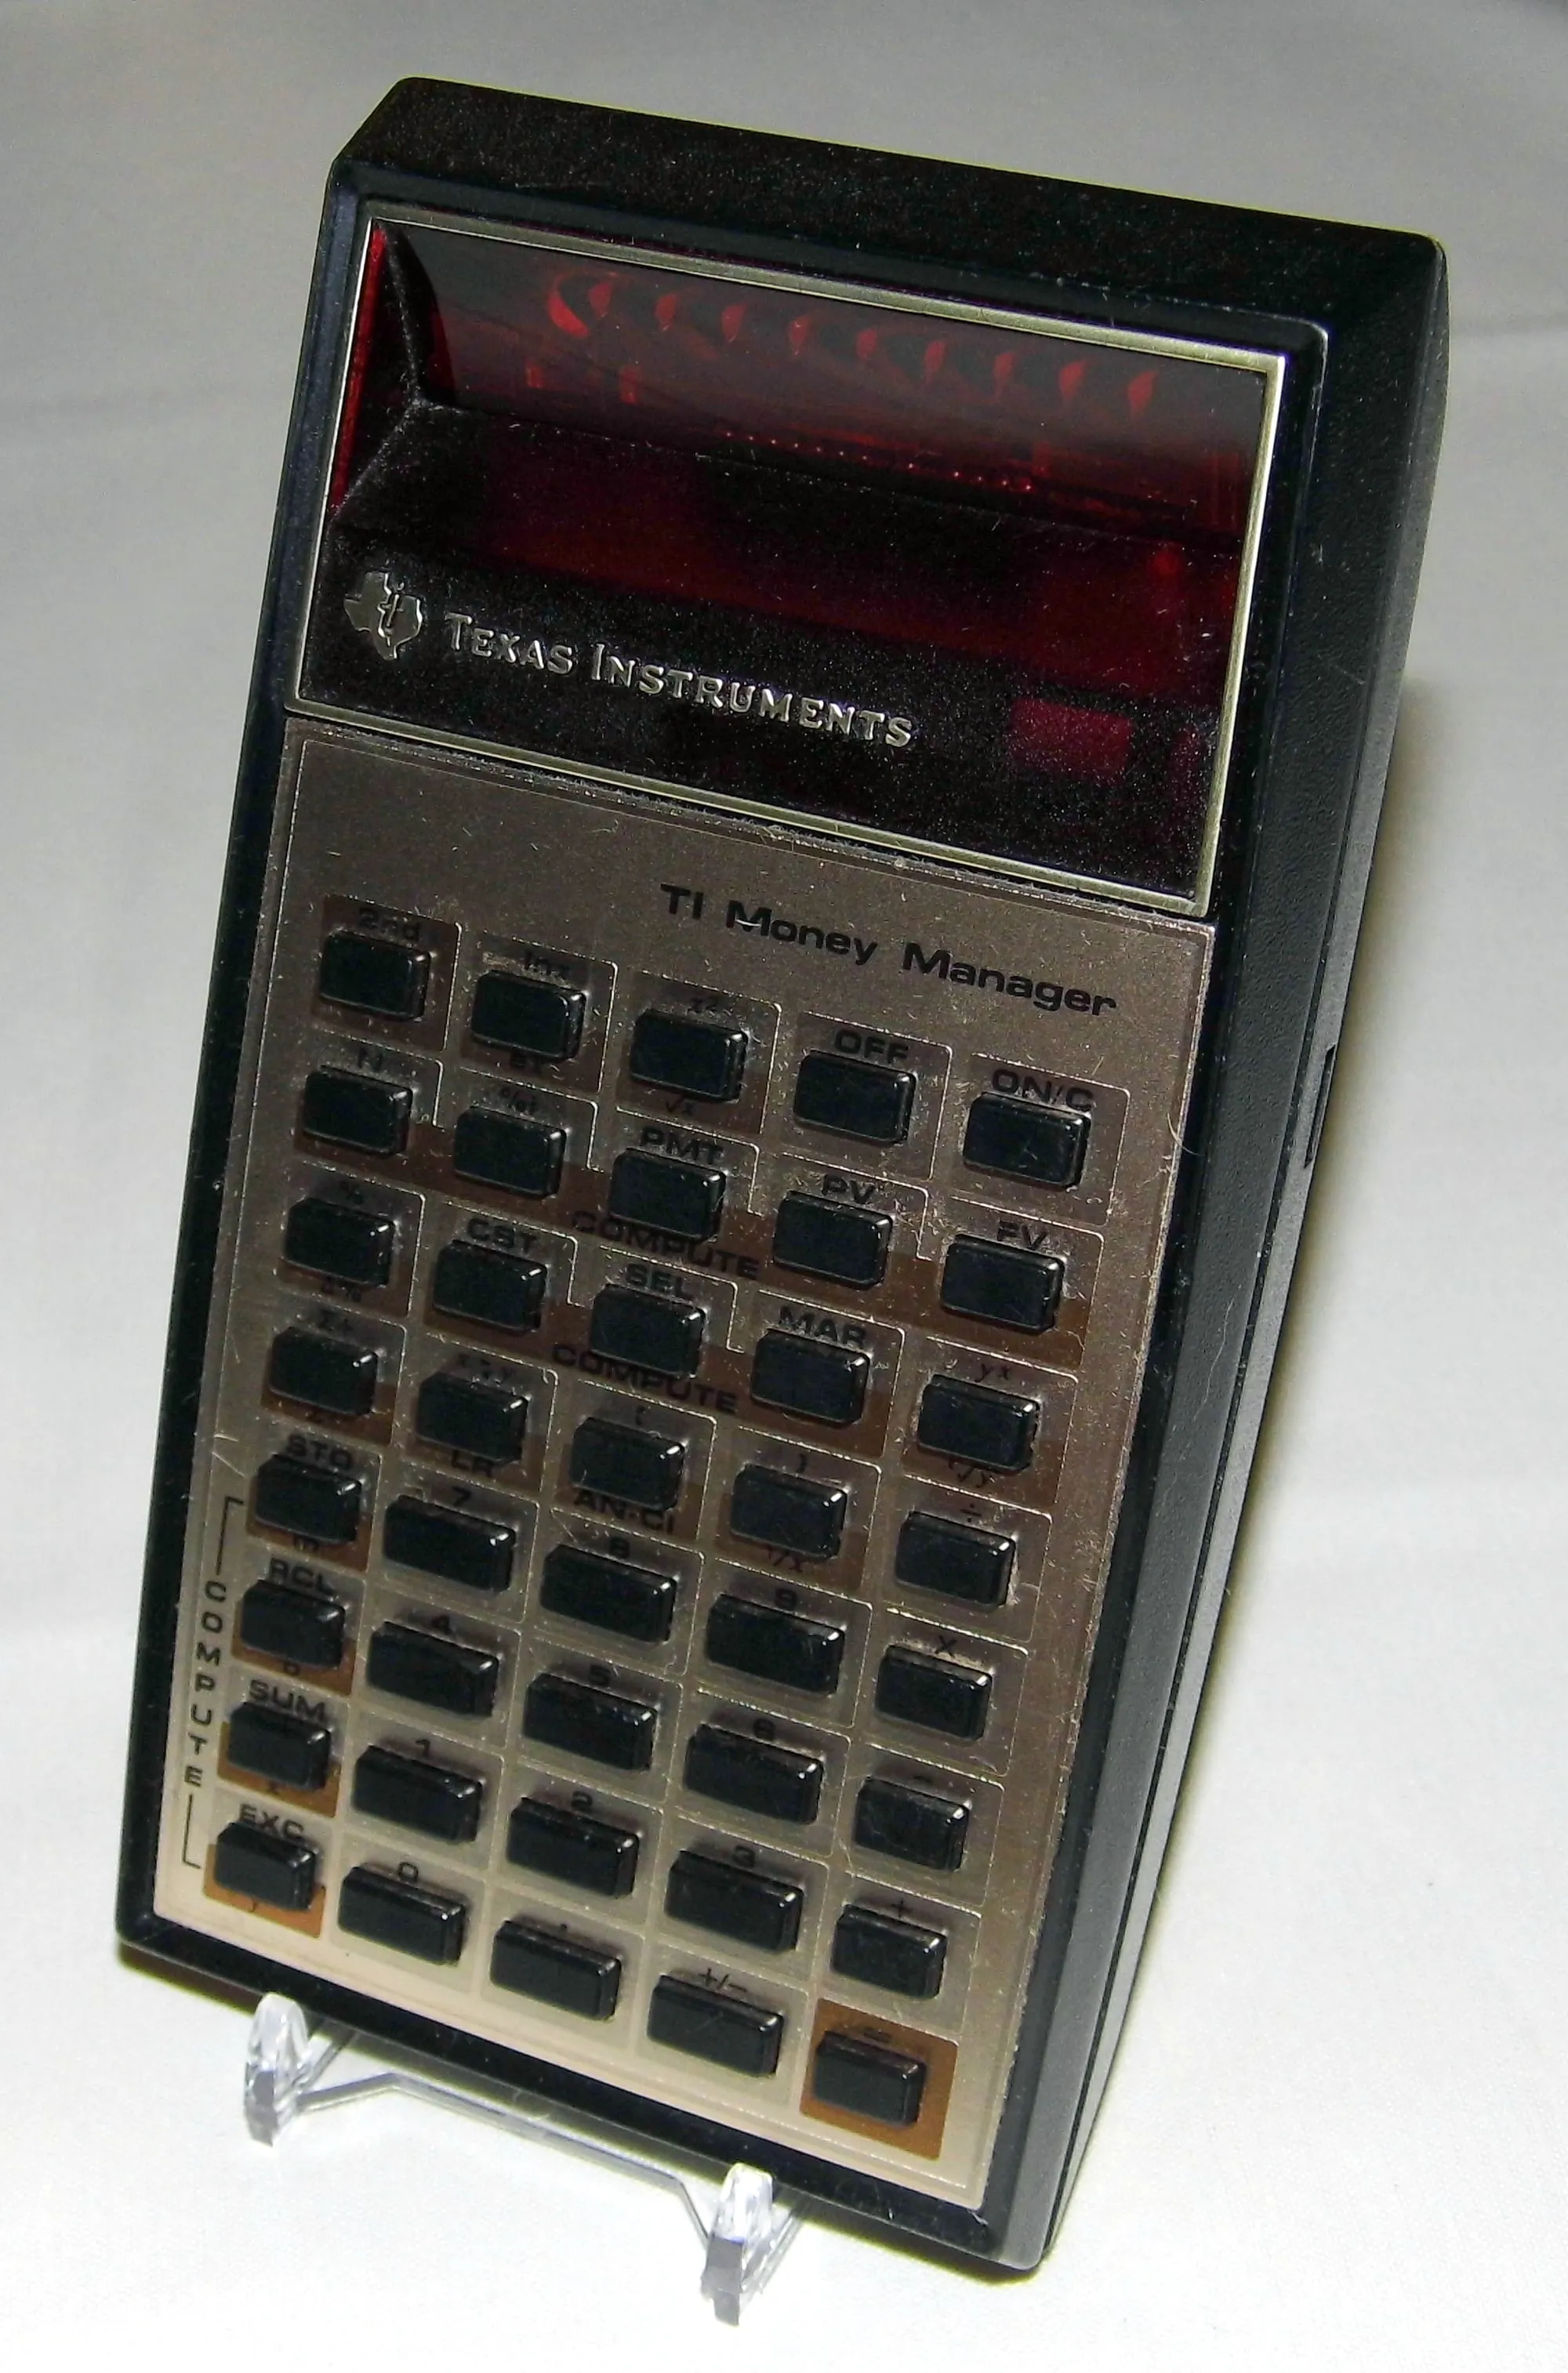
Calculează venitul net real, pornind de la ceea ce rămâne după impozite. Fotografie: Joe Haupt from USA / Wikimedia Commons · CC BY-SA 2.0
-
Separă cheltuielile fixe de cele variabile
Listează chiria, utilitățile, abonamentele, transportul, ratele și alimentele esențiale. Apoi adună cheltuielile variabile: ieșiri, cumpărături impuls, haine, cadouri. Nu judeca încă; scopul este să vezi unde se duce banul, nu să te simți vinovat.
Sfat: Dacă nu știi exact suma pentru mâncare, împarte totalul cheltuielilor de la supermarket pe numărul de săptămâni. Vei obține o medie mai realistă decât o estimare din memorie.
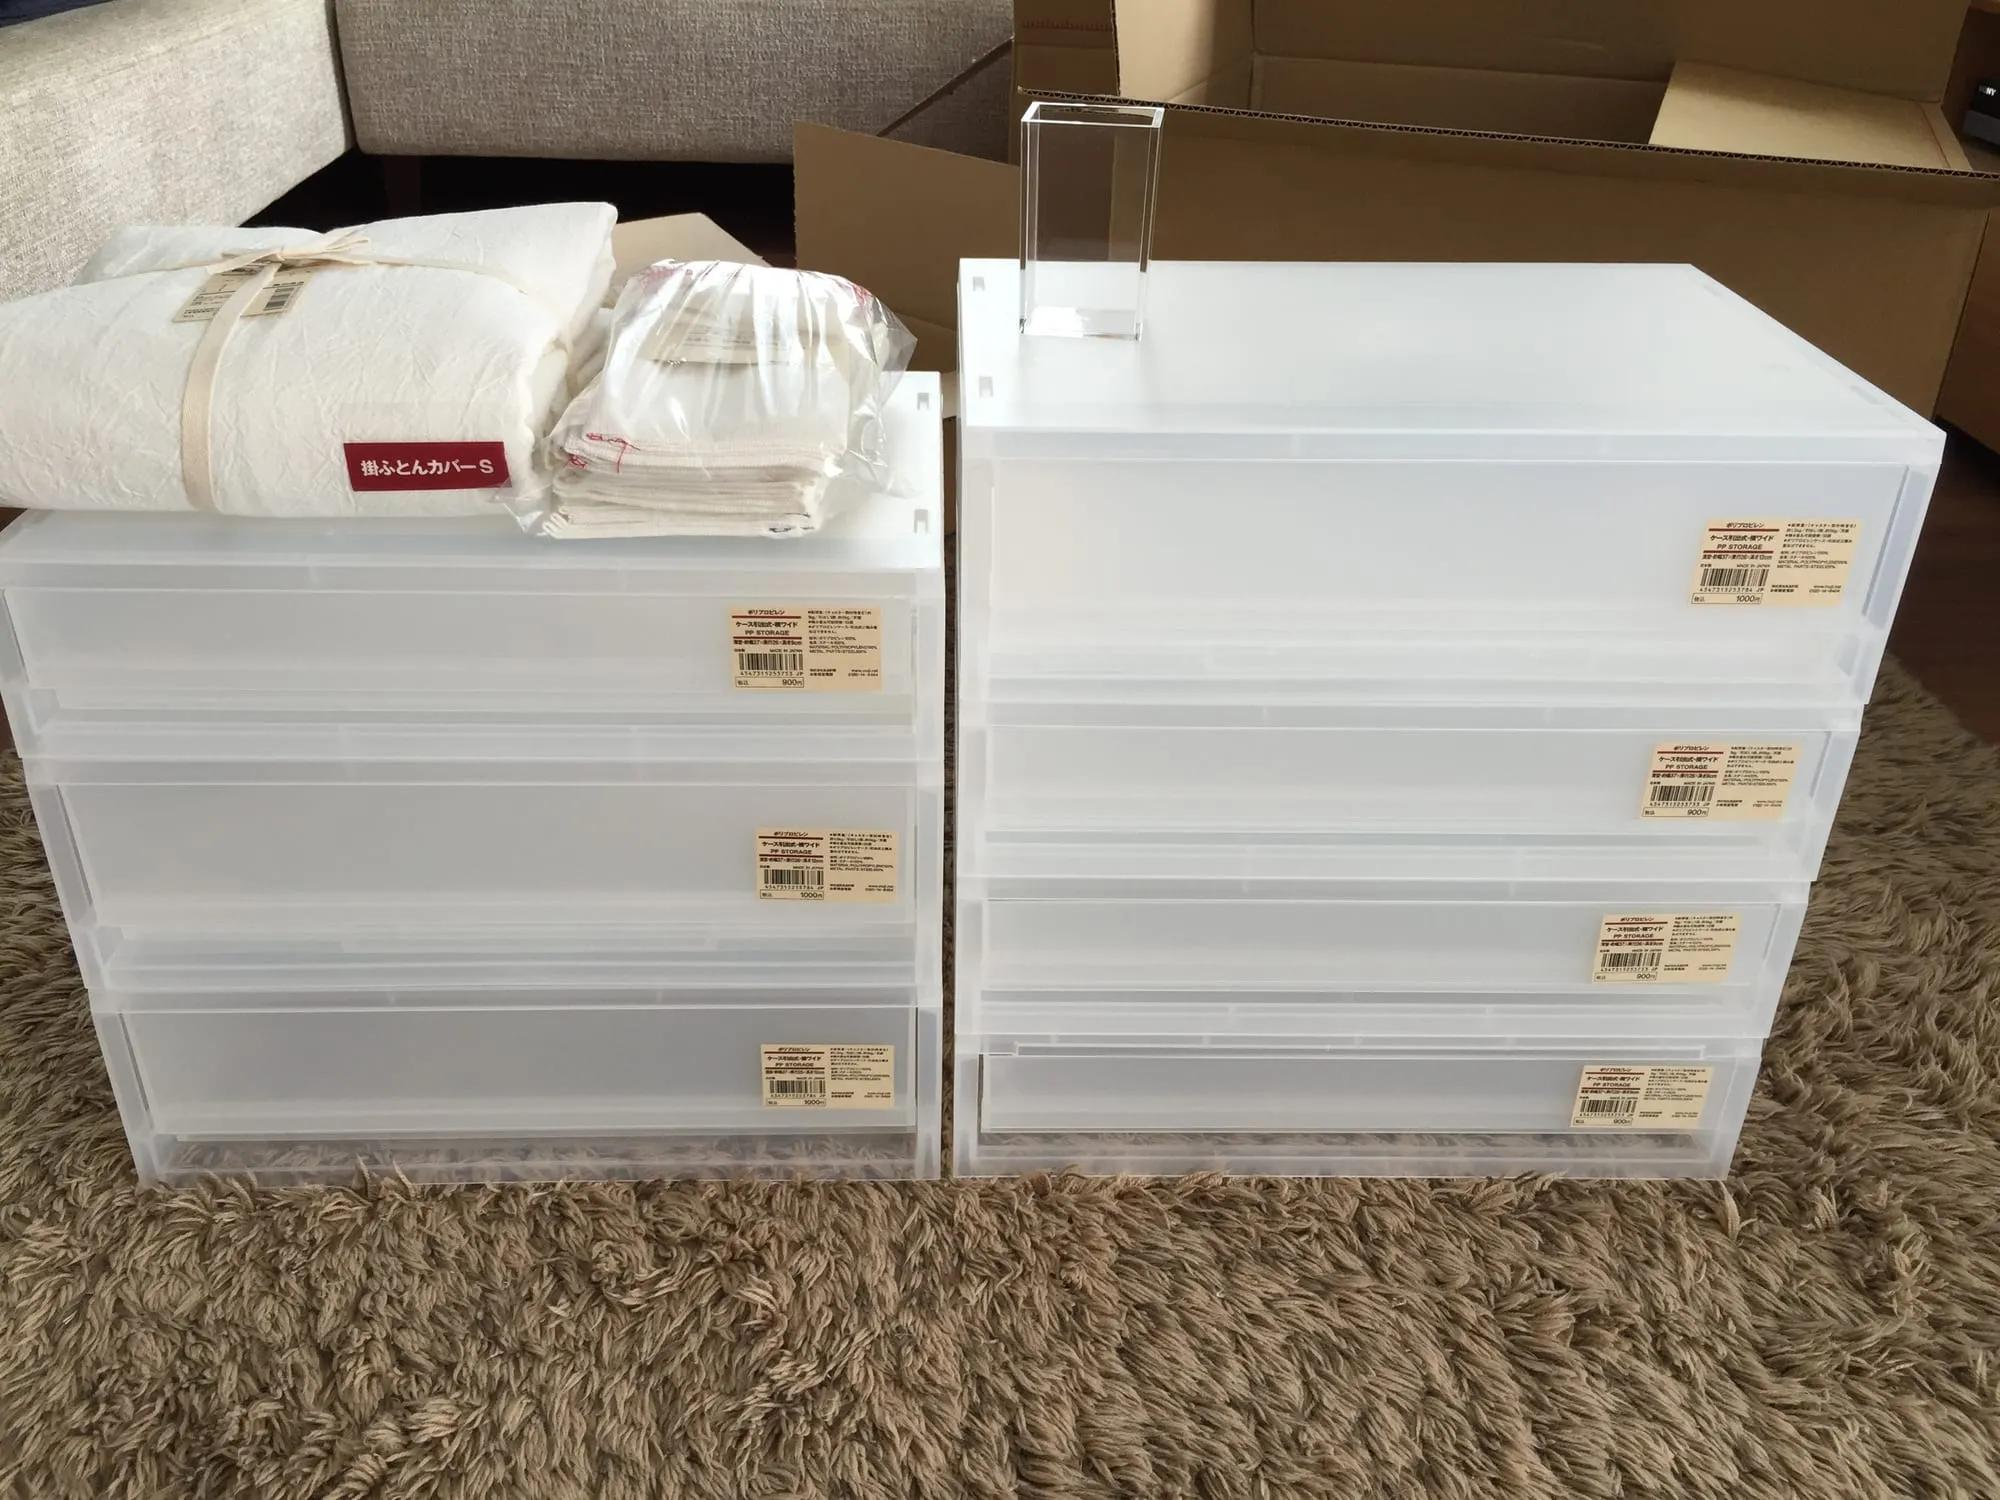
Separá cheltuielile fixe de cele variabile, în grupuri separate. Fotografie: whity / Wikimedia Commons · CC BY 2.0
-
Alege o sumă mică și automatizează-o
Începe cu 5–10% din venitul net sau cu o sumă fixă pe care o poți susține și într-o lună grea. Setează un transfer automat în ziua în care intri în bani, către contul de economii. Dacă aștepți să vezi ce rămâne la finalul lunii, de obicei nu rămâne nimic.
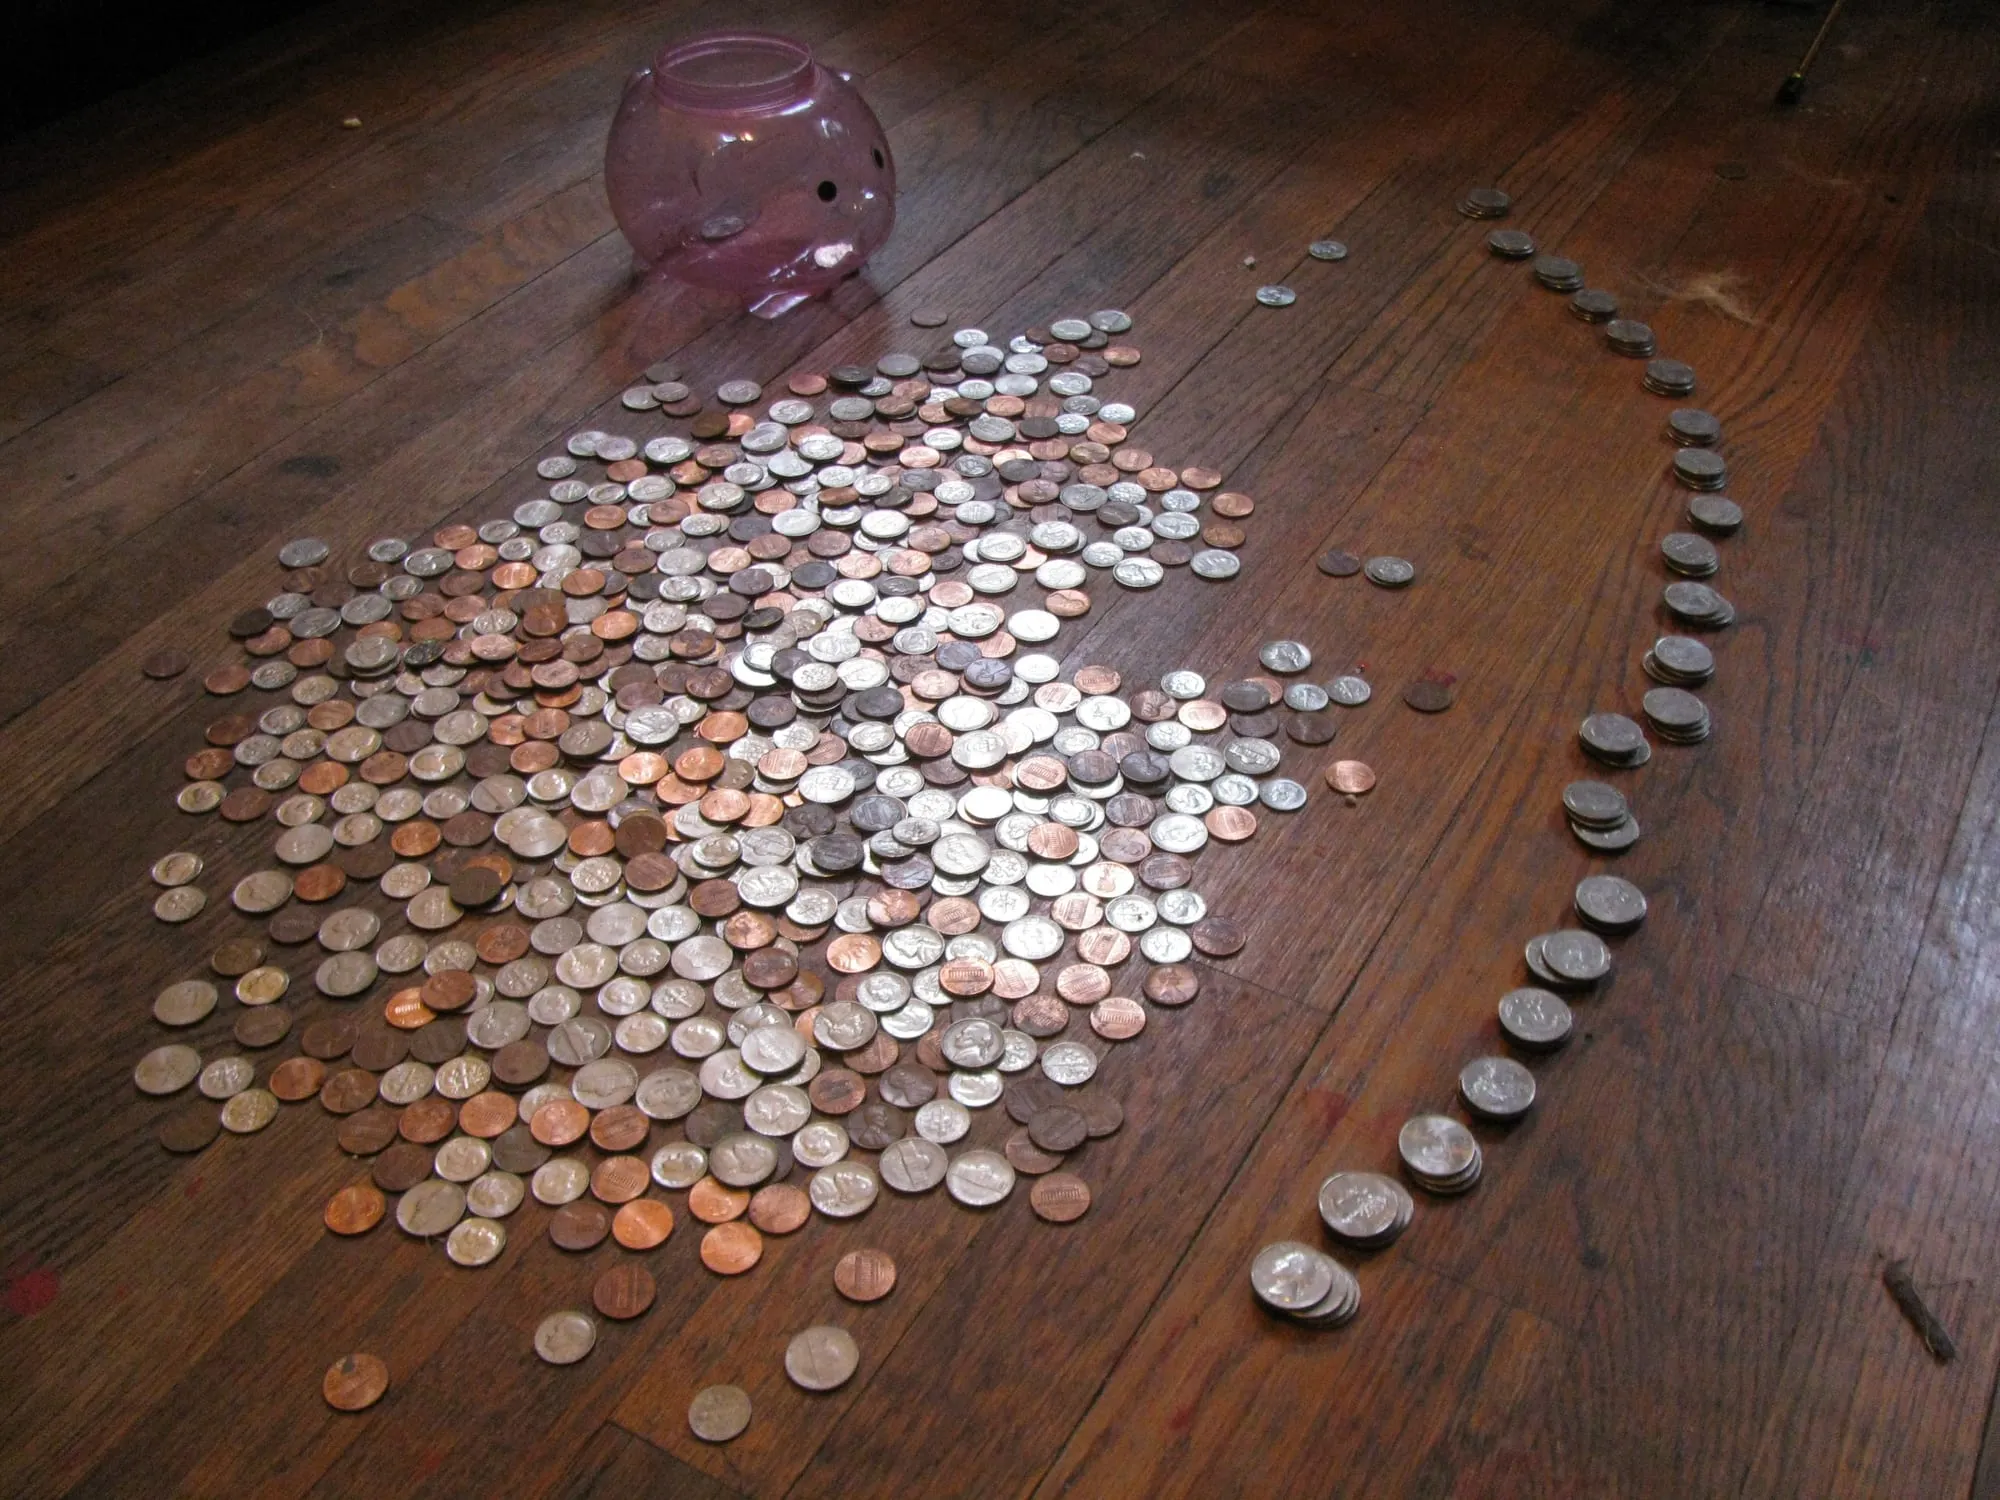
Alege o sumă mică pe care o poți pune deoparte fără să te gândești. Fotografie: Eden, Janine and Jim from New York City / Wikimedia Commons · CC BY 2.0
-
Deschide un fond de urgență separat
Primele economii merg într-un fond de urgență, nu în investiții. Ținta rezonabilă este de 3–6 luni de cheltuieli esențiale. Păstrează banii într-un cont accesibil, dar nu în contul curent, ca să nu îi folosești pentru cheltuieli obișnuite.
Atenție: Nu investi banii de urgență în acțiuni, criptomonede sau produse cu risc. Fondul trebuie să fie disponibil rapid și fără pierderi atunci când apare o problemă.
Păstrează fondul de urgență separat, ca să nu-l atingi. Fotografie: stevepb / Wikimedia Commons · CC0
-
Stabilește o regulă pentru neprevăzut
Alege dinainte ce consideri urgență: reparație la mașină, tratament medical, pierderea unui venit. Pentru cheltuielile planificate — vacanță, cadouri, schimbarea telefonului — folosește un al doilea cont sau o categorie separată. Astfel nu consumi fondul de urgență pentru lucruri previzibile.
Stabilește o regulă pentru cheltuielile neprevăzute, cu o sumă fixă. Fotografie: Gratnells / Wikimedia Commons · CC BY-SA 4.0
-
Verifică lunar, în 15 minute
Alege o zi fixă pe lună și compară transferurile cu extrasul. Dacă ai economisit prea puțin, ajustează o singură cheltuială variabilă, nu tot bugetul. Dacă ai primit un venit extra, direcționează o parte din el spre economii înainte să îl cheltui.
Verifică lunar, în 15 minute, la aceeași dată. Fotografie: Fluff / Wikimedia Commons · CC BY-SA 3.0
Întrebări frecvente
Cât ar trebui să economisesc lunar?
Nu există o cifră universală. Începe cu o sumă care nu îți afectează plățile esențiale, de regulă 5–10% din venitul net. Crește procentul doar după ce ai câteva luni consecutive de reușită.
Mai întâi plătesc datoriile sau economisesc?
Este util să ai un fond mic de urgență, de aproximativ o lună de cheltuieli, chiar dacă ai datorii. Apoi prioritizează datoriile cu dobândă mare, fără să renunți complet la economisirea lunară.
Ce fac dacă venitul este neregulat?
Construiește bugetul pe venitul minim lunar și tratează diferența ca pe un venit suplimentar. Transferă automat o sumă mică imediat ce banii intră, apoi completează când situația o permite.
Scris de Ioana Petrache · verificat de Andrei Dobre
Credite foto
- stevepb / Wikimedia Commons — fișier sursă · CC0
- Joe Haupt from USA / Wikimedia Commons — fișier sursă · CC BY-SA 2.0
- whity / Wikimedia Commons — fișier sursă · CC BY 2.0
- Eden, Janine and Jim from New York City / Wikimedia Commons — fișier sursă · CC BY 2.0
- Gratnells / Wikimedia Commons — fișier sursă · CC BY-SA 4.0
- Fluff / Wikimedia Commons — fișier sursă · CC BY-SA 3.0
Imagini de pe Wikimedia Commons, folosite conform licenței indicate. Detalii despre reutilizare: ghidul Commons pentru reutilizare .